Um KPI de restaurante é um indicador numérico que converte o que acontece no teu negócio (vendas, compras, cozinha, equipa) num número que podes comparar mês a mês e com o qual podes decidir. Um bom KPI de restaurante não serve para encher um relatório: serve para detetar por onde está a fugir a margem antes de aparecer na demonstração de resultados.
Neste guia revemos os KPIs de um restaurante que mais ajudam a controlar a rentabilidade e a operação. Para cada um verás o que mede, como se calcula e que dados precisas para que o número seja fiável.
O que é um KPI num restaurante
KPI é a sigla de Key Performance Indicator, ou seja, indicador-chave de desempenho. Na restauração, um KPI é uma métrica que responde a uma pergunta concreta do negócio: quanto ganho por cada euro que vendo? Quanto produto compro e quanto acaba no prato? Quanto me custa a equipa por serviço?
Convém distinguir entre dado e indicador. As vendas do mês são um dado. As vendas do mês comparadas com o mês anterior, com o custo do que se consumiu e com as horas trabalhadas são um indicador. Um KPI coloca sempre o dado em relação com alguma coisa.
Porque é importante medir os indicadores do negócio
Um restaurante pode encher todos os serviços e, mesmo assim, perder dinheiro. Os indicadores do restaurante permitem-te ver essa diferença, e fazem-no por três motivos:
- Separam a sensação da realidade. «Este mês trabalhámos muito» não diz nada sobre a margem.
- Localizam o problema. Se o lucro cai, um só KPI não te dirá porquê, mas o conjunto sim: pode ser uma subida dos preços de compra, um desperdício que não se regista ou uma escala mal ajustada.
- Permitem comparar. Sem indicadores não há maneira de saber se uma decisão (mudar um prato, renegociar com um fornecedor, mudar turnos) funcionou.
Um aviso: o número só é tão bom quanto o dado de origem. Se as compras se registam à mão e com atraso, o food cost vai sair mal por muito bem que apliques a fórmula.
KPIs de vendas e receitas
São a base sobre a qual se calcula quase tudo o resto. Trabalha sempre com vendas líquidas, sem IVA.
Vendas totais por período. Obtêm-se do POS. Compara-as com o mesmo período do ano anterior, não apenas com o mês anterior, porque a sazonalidade distorce a leitura.
Talão médio. Vendas líquidas ÷ número de talões. Por exemplo, 60.000 € a dividir por 3.200 talões dá um talão médio de 18,75 €. Diz-te se o cliente gasta mais ou menos, mas não se essa venda deixa margem: por isso tem de ser lido em conjunto com os restantes.
Vendas por serviço, faixa horária ou categoria. Separar comida, bebida e outras receitas, ou almoços e jantares, mostra-te de onde vem realmente a faturação.
Vendas por hora trabalhada. Vendas líquidas ÷ horas trabalhadas pela equipa. Com 60.000 € e 1.500 horas, são 40 € por hora. Liga as receitas ao pessoal, e voltamos a ele mais abaixo.
KPIs de rentabilidade e margem
Aqui responde-se à pergunta de fundo: quanto fica depois de pagar o que custa vender.
Margem bruta. (Vendas − custo da matéria-prima consumida) ÷ vendas. Se vendes 60.000 € e consumiste 19.800 € de produto, a margem bruta é de 67 %.
Prime cost. Custo da matéria-prima consumida + custo de pessoal, a dividir pelas vendas. Com os mesmos dados e 18.600 € de pessoal, dá 64 %. É útil porque agrupa os dois custos que mais pesam e sobre os quais mais podes atuar.
Margem por categoria ou por prato. Uma margem global aceitável pode esconder famílias que arrastam o resultado. Analisar por categoria permite ver quais sustentam o negócio e quais o deterioram.
Evolução por períodos. O valor de um KPI está na sua tendência. Uma margem que desce dois pontos em três meses merece uma revisão, mesmo que continue «num bom nível».
Para os calcular precisas de cruzar três fontes: vendas do POS, compras registadas e consumo real. É aí que a análise costuma falhar quando os dados vivem em sítios diferentes.
KPIs de compras e food cost
Food cost. Custo da matéria-prima consumida ÷ vendas líquidas. Para o consumo real usa esta fórmula: inventário inicial + compras − inventário final. Com 6.200 € de inicial, 19.600 € em compras e 6.000 € de final, o consumo é de 19.800 € e o food cost de 33 %.
Food cost teórico versus real. O teórico sai das fichas de custos: o que deveriam custar os pratos vendidos. O real sai do que se consumiu. A diferença é informação pura. Se o teu teórico é de 30 % e o real de 33 %, há três pontos que se perdem em desperdício, porções, erros na receção ou consumos por registar. Sobre 60.000 € de vendas, são 1.800 € num mês.
Variação dos preços de compra. Compara o último preço de cada produto com o preço médio. Os fornecedores raramente avisam de uma pequena subida, mas o efeito acumulado sobre a margem da ficha de custos é real.
Peso de cada fornecedor na despesa. Ver quanto concentras em cada um ajuda a negociar e a detetar dependências.
Para que o food cost real seja fiável, é preciso que as guias de remessa e as faturas estejam bem registadas e que o inventário seja contado com um critério homogéneo.
KPIs de inventário e desperdício
Rotação de inventário. Consumo do período ÷ valor médio do inventário. Com um consumo de 19.800 € e um inventário médio de 6.100 €, roda cerca de 3,2 vezes por mês.
Dias de stock. Inventário final ÷ consumo diário. Com 6.000 € de stock e um consumo de 660 € por dia, tens pouco mais de 9 dias de produto armazenado. Demasiado stock imobiliza dinheiro e aumenta o risco de o produto passar do prazo; demasiado pouco provoca ruturas.
Rendimento e desperdício. O rendimento é a percentagem de produto que aproveitas. Se compras 10 kg e ficas com 8 kg, aproveitas 80 % e o desperdício é de 20 %. Atenção quando o produto passa por várias fases: os rendimentos multiplicam-se, não se somam. Um género com 88 % de rendimento depois da limpeza e 55 % depois da cozedura aproveita 48,4 % (0,88 × 0,55), e não 43 %. Podes aprofundar como calculá-lo no nosso guia sobre o desperdício em restaurantes.
Desperdício por causa. Separar o desperdício «natural» (limpeza, cozedura) do de gestão (prazo de validade, erro de produção, devoluções) diz-te qual podes reduzir.
KPIs de pessoal e custo laboral
Custo laboral sobre vendas. Custo total do pessoal ÷ vendas líquidas. Com 18.600 € e 60.000 € de vendas, é 31 %. Inclui salários, contribuições para a Segurança Social e qualquer custo associado à equipa.
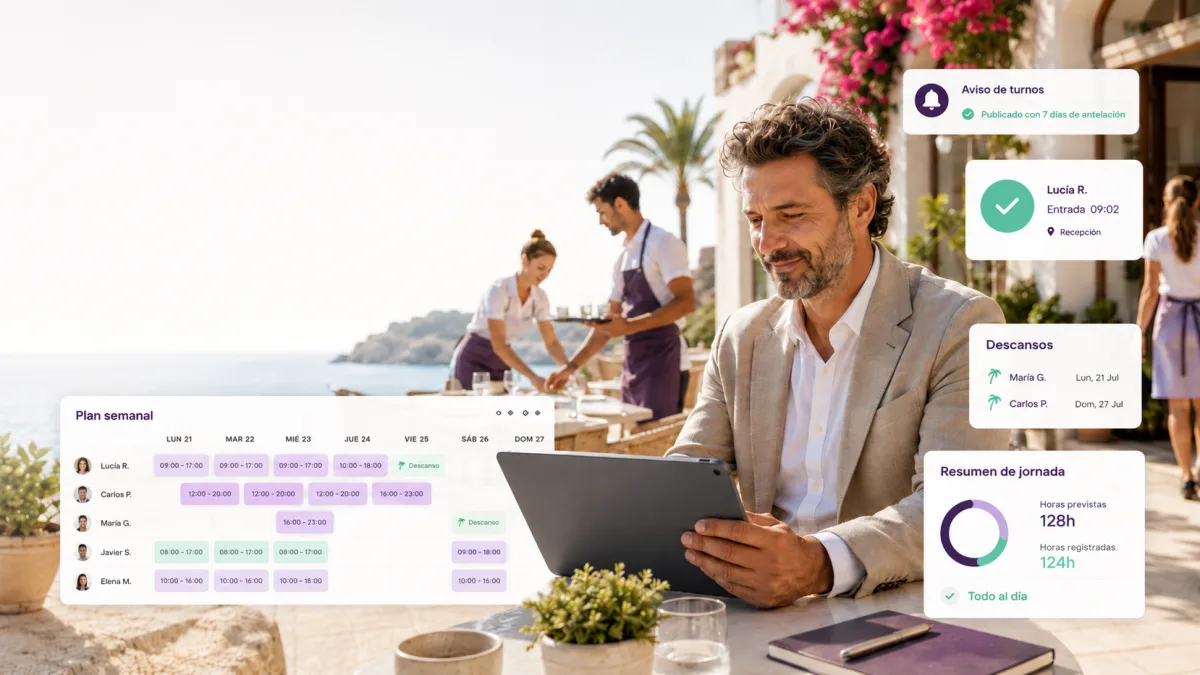
Horas trabalhadas e horas extra. Comparar o planeado com o que foi realmente registado no ponto mostra-te onde a escala se desvia.
Absentismo e pontualidade. As ausências e os atrasos têm um custo operacional que raramente se vê nas contas até se acumular.
Vendas por hora trabalhada. É o indicador de produtividade mais simples: se o custo laboral sobe mas as vendas por hora também, pode ser que estejas a dimensionar bem a equipa; se o custo sobe e as vendas por hora descem, há sobredimensionamento em algum serviço.
Para medir tudo isto precisas das horas registadas e do custo associado a cada colaborador no mesmo sítio. Com os Relatórios e análise da Prezo podes comparar horas planeadas e registadas, e ver horas adicionais, absentismo, pontualidade e custo laboral.
Com que frequência se devem rever os KPIs
Nem todos se olham com a mesma cadência. Uma referência prática:
| Frequência | O que rever |
|---|---|
| Diária | Vendas e talão médio |
| Semanal | Custo laboral, horas extra, variação dos preços de compra, desperdício |
| Mensal | Food cost real versus teórico, margem, prime cost, rotação e dias de stock |
| Trimestral | Tendências por categoria, peso dos fornecedores, revisão das fichas de custos e dos preços da carta |
O importante é que a revisão seja constante e com os mesmos critérios de cálculo. Um KPI que se calcula todos os meses de maneira diferente não serve para comparar.
Como centralizar os indicadores para tomar melhores decisões
O problema habitual não é a falta de indicadores, mas sim que os dados estão espalhados: vendas no POS, compras em faturas em papel ou no email, inventário numa folha de cálculo, horas noutro sistema. Cada vez que é preciso cruzá-los, perde-se tempo e infiltram-se erros.
Centralizar significa três coisas:
- Registar a informação uma só vez, na origem: guias de remessa, faturas, inventários e registos de ponto.
- Usar uma única definição para cada KPI (por exemplo, o que entra em «custo de pessoal»).
- Ver os indicadores em conjunto, para que um desvio no food cost possa ser explicado pelo que aconteceu nas compras, no stock ou na cozinha.
Os dados soltos não servem para decidir. O que ajuda é que compras, stock, cozinha, pessoal e vendas estejam ligados.
Como a Prezo ajuda a analisar a rentabilidade e a operação
Na Prezo ligamos compras, inventário, fichas de custos, pessoal e vendas, para que os indicadores saiam de dados que já estão registados e não de folhas de cálculo que é preciso montar todos os meses.
O relatório de rentabilidade da Prezo integra as vendas do teu POS com os custos e despesas registados para que compares receitas, custos e margem, analises o food cost e o custo sobre vendas, vejas que categorias são mais rentáveis e compares a evolução entre períodos. E com os relatórios de pessoal podes fechar o círculo do custo laboral.
Se queres ver como ficariam os teus indicadores com os teus próprios dados, pede uma demo.
Perguntas frequentes sobre os KPIs de um restaurante
Quais são os KPIs mais importantes de um restaurante?
Os que afetam diretamente a margem: food cost, custo de pessoal, prime cost, margem bruta, talão médio e desperdício. A partir daí podes acrescentar a rotação de inventário ou as vendas por hora trabalhada, conforme o que precisares de controlar.
Como se calcula o food cost de um restaurante?
Dividindo o custo da matéria-prima consumida pelas vendas líquidas. O consumo real calcula-se como inventário inicial mais compras menos inventário final.
De quanto em quanto tempo se devem rever os indicadores de um restaurante?
As vendas, diariamente; pessoal, compras e desperdício, todas as semanas; food cost real, margem e stock, todos os meses. As tendências por categoria e fornecedor, todos os trimestres.
De que preciso para calcular bem os KPIs do meu restaurante?
Vendas do POS, compras e faturas registadas, inventários periódicos, fichas de custos atualizadas e horas e custos de pessoal. Se algum falhar, o indicador não será fiável.