Un KPI de restaurante es un indicador numérico que convierte lo que pasa en tu negocio (ventas, compras, cocina, equipo) en una cifra que puedes comparar mes a mes y con la que puedes decidir. Un buen KPI de restaurante no sirve para llenar un informe: sirve para detectar dónde se está yendo el margen antes de que aparezca en la cuenta de resultados.
En esta guía repasamos los KPIs de un restaurante que más ayudan a controlar la rentabilidad y la operativa. Para cada uno verás qué mide, cómo se calcula y qué datos necesitas para que la cifra sea fiable.
Qué es un KPI en un restaurante
KPI son las siglas de Key Performance Indicator, es decir, indicador clave de rendimiento. En hostelería, un KPI es una métrica que responde a una pregunta concreta del negocio: ¿cuánto gano por cada euro que vendo?, ¿cuánto producto compro y cuánto acaba en el plato?, ¿cuánto me cuesta el equipo por servicio?
Conviene distinguir entre dato e indicador. Las ventas del mes son un dato. Las ventas del mes comparadas con el mes anterior, con el coste de lo consumido y con las horas trabajadas son un indicador. Un KPI siempre pone el dato en relación con algo.
Por qué es importante medir los indicadores del negocio
Un restaurante puede llenar todos los servicios y aun así perder dinero. Los indicadores del restaurante te permiten ver esa diferencia, y lo hacen por tres motivos:
- Separan sensación de realidad. «Este mes hemos trabajado mucho» no dice nada sobre el margen.
- Localizan el problema. Si el beneficio cae, un solo KPI no te dirá por qué, pero el conjunto sí: puede ser una subida de precios de compra, una merma que no se registra o un cuadrante mal ajustado.
- Permiten comparar. Sin indicadores no hay manera de saber si una decisión (cambiar un plato, renegociar con un proveedor, mover turnos) ha funcionado.
Una advertencia: la cifra solo es tan buena como el dato de origen. Si las compras se registran a mano y con retraso, el food cost saldrá mal por muy bien que hagas la fórmula.
KPIs de ventas e ingresos
Son la base sobre la que se calcula casi todo lo demás. Trabaja siempre con ventas netas, sin IVA.
Ventas totales por periodo. Se obtienen del TPV. Compáralas con el mismo periodo del año anterior, no solo con el mes previo, porque la estacionalidad distorsiona la lectura.
Ticket medio. Ventas netas ÷ número de tickets. Por ejemplo, 60.000 € entre 3.200 tickets da un ticket medio de 18,75 €. Te dice si el cliente gasta más o menos, pero no si esa venta deja margen: por eso hay que leerlo junto al resto.
Ventas por servicio, franja o categoría. Separar comida, bebida y otros ingresos, o comidas frente a cenas, te enseña de dónde viene realmente la facturación.
Ventas por hora trabajada. Ventas netas ÷ horas trabajadas del equipo. Con 60.000 € y 1.500 horas, son 40 € por hora. Conecta ingresos con personal, y lo retomamos más abajo.
KPIs de rentabilidad y margen
Aquí se responde a la pregunta de fondo: cuánto queda después de pagar lo que cuesta vender.
Margen bruto. (Ventas − coste de la materia prima consumida) ÷ ventas. Si vendes 60.000 € y has consumido 19.800 € de producto, el margen bruto es del 67 %.
Prime cost. Coste de la materia prima consumida + coste de personal, dividido entre las ventas. Con los mismos datos y 18.600 € de personal, sale un 64 %. Es útil porque agrupa los dos costes que más pesan y sobre los que más puedes actuar.
Margen por categoría o por plato. Un margen global aceptable puede esconder familias que arrastran el resultado. Analizar por categoría permite ver cuáles sostienen el negocio y cuáles lo deterioran.
Evolución por periodos. El valor de un KPI está en su tendencia. Un margen que baja dos puntos en tres meses merece una revisión aunque siga «en un buen nivel».
Para calcularlos necesitas cruzar tres fuentes: ventas del TPV, compras registradas y consumo real. Ahí suele romperse el análisis cuando los datos viven en sitios distintos.
KPIs de compras y food cost
Food cost. Coste de la materia prima consumida ÷ ventas netas. Para el consumo real usa esta fórmula: inventario inicial + compras − inventario final. Con 6.200 € de inicial, 19.600 € en compras y 6.000 € de final, el consumo es de 19.800 € y el food cost del 33 %.
Food cost teórico frente a real. El teórico sale de los escandallos: lo que deberían costar los platos vendidos. El real sale de lo que se ha consumido. La diferencia es información pura. Si tu teórico es del 30 % y el real del 33 %, hay tres puntos que se van por mermas, raciones, errores de recepción o consumos sin registrar. Sobre 60.000 € de ventas, son 1.800 € en un mes.
Variación de precios de compra. Compara el último precio de cada producto con el precio medio. Los proveedores rara vez avisan de una subida pequeña, pero el efecto acumulado sobre el margen del escandallo es real.
Peso de cada proveedor en el gasto. Ver cuánto concentras en cada uno ayuda a negociar y a detectar dependencias.
Para que el food cost real sea fiable hace falta que los albaranes y facturas estén bien registrados y que el inventario se cuente con criterio homogéneo.
KPIs de inventario y mermas
Rotación de inventario. Consumo del periodo ÷ valor medio del inventario. Con un consumo de 19.800 € y un inventario medio de 6.100 €, rota unas 3,2 veces al mes.
Días de stock. Inventario final ÷ consumo diario. Con 6.000 € de stock y un consumo de 660 € al día, tienes algo más de 9 días de producto almacenado. Demasiado stock inmoviliza dinero y aumenta el riesgo de caducidad; muy poco, provoca roturas.
Rendimiento y merma. El rendimiento es el porcentaje de producto que aprovechas. Si compras 10 kg y te quedan 8 kg, aprovechas el 80 % y la merma es del 20 %. Ojo cuando el producto pasa por varias fases: los rendimientos se multiplican, no se suman. Un género con un 88 % de rendimiento tras la limpieza y un 55 % tras la cocción aprovecha el 48,4 % (0,88 × 0,55), no el 43 %. Puedes profundizar en cómo calcularlas en nuestra guía sobre mermas en restaurantes.
Merma por causa. Separar la merma «natural» (limpieza, cocción) de la de gestión (caducidad, error de producción, devoluciones) te dice cuál puedes reducir.
KPIs de personal y coste laboral
Coste laboral sobre ventas. Coste total del personal ÷ ventas netas. Con 18.600 € y 60.000 € de ventas, es el 31 %. Incluye salarios, cotizaciones y cualquier coste asociado a la plantilla.
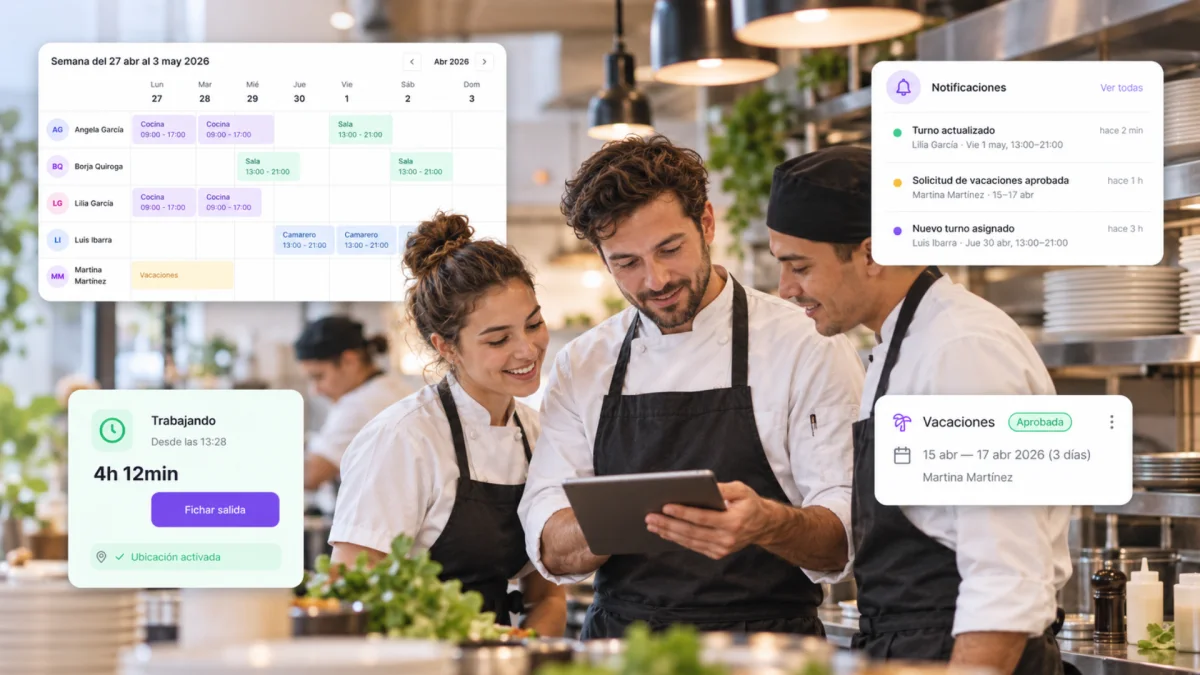
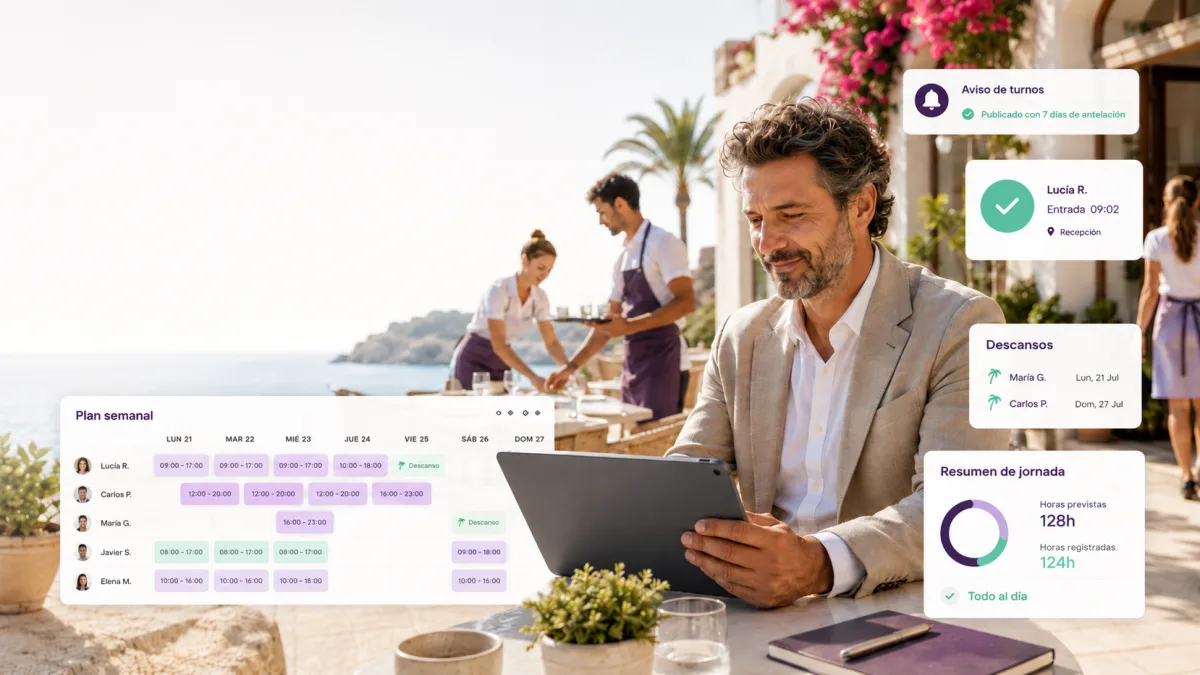
Horas trabajadas y horas extra. Comparar lo planificado con lo realmente fichado te enseña dónde se desvía el cuadrante.
Absentismo y puntualidad. Las ausencias y los retrasos tienen un coste operativo que rara vez se ve en la cuenta hasta que se acumula.
Ventas por hora trabajada. Es el indicador de productividad más sencillo: si sube el coste laboral pero también las ventas por hora, puede que estés dimensionando bien el equipo; si el coste sube y las ventas por hora bajan, hay sobredimensión en algún servicio.
Para medir todo esto necesitas horas registradas y coste asociado a cada empleado en un mismo sitio. Con los Reportes y analítica de Prezo puedes comparar horas planificadas y registradas, ver horas adicionales, absentismo, puntualidad y coste laboral.
Con qué frecuencia deben revisarse los KPIs
No todos se miran con la misma cadencia. Una referencia práctica:
| Frecuencia | Qué revisar |
|---|---|
| Diaria | Ventas y ticket medio |
| Semanal | Coste laboral, horas extra, variación de precios de compra, mermas |
| Mensual | Food cost real frente a teórico, margen, prime cost, rotación y días de stock |
| Trimestral | Tendencias por categoría, peso de proveedores, revisión de escandallos y precios de carta |
Lo importante es que la revisión sea constante y con los mismos criterios de cálculo. Un KPI que se calcula cada mes de una manera distinta no sirve para comparar.
Cómo centralizar los indicadores para tomar mejores decisiones
El problema habitual no es la falta de indicadores, sino que los datos están repartidos: ventas en el TPV, compras en facturas en papel o en el correo, inventario en una hoja de cálculo, horas en otro sistema. Cada vez que hay que cruzarlos, se pierde tiempo y se cuelan errores.
Centralizar significa tres cosas:
- Registrar la información una sola vez y en origen: albaranes, facturas, inventarios y fichajes.
- Usar una única definición para cada KPI (por ejemplo, qué entra en «coste de personal»).
- Ver los indicadores en conjunto, para que una desviación en el food cost se pueda explicar con lo que ha pasado en compras, stock o cocina.
Los datos sueltos no sirven para decidir. Lo que ayuda es que compras, stock, cocina, personal y ventas estén conectados.
Cómo ayuda Prezo a analizar la rentabilidad y la operativa
En Prezo conectamos compras, inventario, escandallos, personal y ventas, para que los indicadores salgan de datos que ya están registrados y no de hojas de cálculo que hay que montar cada mes.
El informe de rentabilidad de Prezo integra las ventas de tu TPV con los costes y gastos registrados para que compares ingresos, costes y margen, analices el food cost y el coste sobre ventas, veas qué categorías son más rentables y compares la evolución entre periodos. Y con los reportes de personal puedes cerrar el círculo del coste laboral.
Si quieres ver cómo quedarían tus indicadores con tus propios datos, solicita una demo.
Preguntas frecuentes sobre los KPIs de un restaurante
¿Cuáles son los KPIs más importantes de un restaurante?
Los que afectan directamente al margen: food cost, coste de personal, prime cost, margen bruto, ticket medio y mermas. A partir de ahí puedes añadir rotación de inventario o ventas por hora trabajada según lo que necesites controlar.
¿Cómo se calcula el food cost de un restaurante?
Dividiendo el coste de la materia prima consumida entre las ventas netas. El consumo real se calcula como inventario inicial más compras menos inventario final.
¿Cada cuánto hay que revisar los indicadores de un restaurante?
Las ventas, a diario; personal, compras y mermas, cada semana; food cost real, margen y stock, cada mes. Las tendencias por categoría y proveedor, cada trimestre.
¿Qué necesito para calcular bien los KPIs de mi restaurante?
Ventas del TPV, compras y facturas registradas, inventarios periódicos, escandallos actualizados y horas y costes de personal. Si alguno falla, el indicador no será fiable.